

随着工业化的兴起,现代农业成为了新的潮流,生产要素从传统的畜力,人力和耕地转变成为化肥,农药,灌溉系统,良种,机械,电力等。美国实现这一工业化农业生产是在1959年,当时的美国农业已经实现了100%的机械化。美国俨然已经是全球农业大国,美国每年生产3.7亿吨的粮食,但所有历史上的璀璨都在暗中被标上了价格,代价是1970年美国农业化学品是用来比1930年高出10.5倍,温铁军教授指出每年美国要消耗6000万—7000万吨石油、近100万吨钢铁,同时消耗大量的磷、钾等肥料,中国、印尼、缅甸等亚洲国家用0.05—0.1卡热量可以生产1卡热量的食物,而美国则需0.2—0.5卡的热量才能生产1卡热量的玉米、大豆等。
农业是人类文明的物质基础,是人类从部落到城市的前提。正因如此,发达国家往往比欠发达国家在农业上的投入更大,这样的投入也往往有高于线性的经济价值的逻辑,即通过全球举足轻重的农产品占比,以低价对外倾销等方式,获得国际政治场域下的线年间,每一次的农产品的价格高峰都暗含着高农业补贴国通过低价贸易竞争的方式打压农产品劣势国,进而导致劣势国国内农产品滞销和后续本国农业自给率低下,从而优势国得以实现农业跨国公司的加速扩张和外交上的话语优势,这一点在墨西哥,委内瑞拉和巴西等国都有深刻的体现。
美国按照这样的路径依赖在2000年后仍保持着农产品产量的高增速,主要以单产的提升得以实现,这背后实际是更多的化肥,农药,灌溉系统,良种等要素投入,但当产量增长到一定水平后,美国曾面临过剩的压力。2007年,时值美国对能源独立的诉求最高的时候,美国环保署等部门联合发起了生物质能源的长期规划,并试图通过以下路径获得燃料:
1、长链脂肪酸酯组成的植物油和动物油经过脂质与醇化学反应通过酯交换过程,产生甲基、乙酯或丙酯,最后获得生物柴油。
在2022年这样的清洁能源发展方向一度被给予了很高的希望,生物柴油生产商纷纷定下了非常激进的产量方案,但2022年12月1日公布的新一年度可再生燃料掺混方案似乎给出了跟预期显著相左的发展路径。
美国环境保护署于12月1日公布了EPA的可再生燃料掺混方案。此次方案是在EPA权限获得扩张后的首个方案,且一次性制定出未来三年的掺混要求,对生物燃料行业发展前景的指引性较强。然而,市场前期对于生物质燃料强劲需求的预期却大幅落了空,掺混义务增速缓慢,且生物质柴油的需求量低于该行业的现有产能,未来产能极有可能出现过剩的局面。
未来生物燃料题材削弱了短期对于豆油的支撑,对于豆油平衡表的长期威胁降低。而放缓脚步的原因一是生物燃料无论生产效率、能源热值和生产成本较传统燃料存在的弱势;其二是生物燃料发展有违“环境保护的初心“。
此外在美国宣布放缓脚步之后,巴西也在近期宣布下调了2023年的减排目标,生物燃料题材再次在另一个品种上出现降温。我们似乎需要重新思考目前限制生物燃料发展和商业化的症结所在。
自2022 年初以来,美国可再生柴油产能翻了一番,推动大豆压榨利润创下新纪录,并将豆油期货价格推至历史高位。过去一年,月度大豆压榨量达到历史最高水平,推动高消耗量背后的是强劲榨利,接近3美元/蒲左右的高水平压榨利润,导致油投料占比接近48%左右接近其历史区间的顶部,市场一度看好未来大豆消费。
税收抵免等政策优惠拓宽了可再生柴油产能增长的想象空间:可再生柴油同已成为美国增长最快的生物燃料,与生物柴油不同,可再生柴油在用于发动机之前不需要与普通柴油混合。此外还获得了比生物柴油更优惠的税收抵免。政策上的支持也让市场看到需求增加的潜力。
USDA曾一度上调豆油美豆油生物燃料需求的预估:丰厚的榨利以及极具想象空间的产能扩张需求让USDA上调22/23年度美豆油生物燃料需求的预估,按照USDA11月的预估,2022/23年度美豆油生物燃料需求高达118亿磅,对2021/22 年生物燃料生产中大豆油使用量的估计从上个月的 102 亿磅增加到 103.5 亿磅。2020/21年,豆油在生物燃料生产中的使用量为 89.2 亿磅。
2023-2025年可再生燃料掺混义务量(RVOs)分别设定为208.2亿加仑、218.7亿加仑、226.8亿加仑,虽逐年呈现增长态势,但增幅不及此前预期。其中,2023年的可再生燃料总掺混义务仅较2022年高出1.9亿加仑,增幅来自包括生物质柴油在内的高级生物燃料。
然而,按照1加仑生柴需投料7.6磅油脂,豆油投料占比40-45%左右测算,即便高级生物燃料的掺混义务增量全由生物质柴油来完成,也仅能带来2023年6亿磅左右的美豆油需求增长。此外,EPA最终批准了将菜油用于生产可再生柴油和其他生物燃料,此前菜籽油只能用于生产传统生物柴油,其使用范围的拓宽对美豆油生柴投料的占比及需求形成进一步打压
受RVOs方案影响,12月报告USDA下调2022-2023年生物燃料豆油使用量预测
美国农业部在12月9日发布的最新WASDE报告中同时下调了21/22和22/23年度美豆油生物燃料需求的预估。美国农业部的数据显示,根据美国环保署最近提出的可再生燃料义务目标,2022年至2023年用于生物燃料的豆油将减少2亿磅,至116亿磅;21/22年生物燃料中豆油使用量的估计值修正为103.48亿磅,低于上个月预估的103.5亿磅。
中长期的影响:RVOs的目标低于行业现有产能,2024年后将出现产能过剩的局面
站在短期来说,美豆油生物燃料需求增长的驱动减弱,美豆难以维持高榨利,USDA如期下调了对于美豆油生物燃料需求的预估,油脂阶段性反弹告一段落。长期的角度来看,RVOs的目标低于行业现有产能,意味着削弱了对生物柴油和可再生柴油产能投放,未来生物燃料题材对于豆油平衡表的威胁再降低,也稀释了长远的驱动。
按照现有的新增项目来看,包括德克萨斯州亚瑟港每年4.7 亿加仑的可再生柴油扩建。该项目是 Valero 与 Diamond Green Diesel 的合资企业,现已开始运营,比原定计划提前了6个多月。根据美国能源信息署 (EIA) 发布的最新数据,可再生柴油产能每年超过 20亿加仑。按照此前计划的所有项目都落地,到 2024年,EIA项目的产能可能会让产能再次增加至32亿加仑,2025年或将增长至50亿加仑以上,这已经超过了生物质采油需求的目标,出现了产能过剩局面,意味着未来投产的速度将放缓,美豆油的长期需求增量将受到挑战。
但对于玉米的平衡表影响相对有限,美玉米是燃料乙醇的主要原料,占燃料乙醇投料比例超98%。从2016年以来美国燃料乙醇消费稳定于140亿加仑附近,在2020年新冠疫情年份大幅下滑至124亿加仑。根据今年11月份WASDE报告, 20/21年度50.28亿蒲美玉米用于生产乙醇,21/22年度为53.26亿蒲,预估22/23年度仅52.75亿蒲,比上一市场年度小幅降5100万蒲。22/23年度美玉米用于生产乙醇占比较上一年度有所增加,但占比增加主要来源于该年度美玉米产量下滑而非燃料乙醇增量。燃料乙醇消费趋稳,即使未来3年掺混增速不及此前预期,对美国燃料乙醇影响也将相对有限。
从生物质燃料生产工艺来看,生物质本身储存了来自太阳的化学能,故生物质本身是可以直接通过燃烧过程释放出这一部分化学能,另一方面也可以通过各类化学过程转换为燃料形式的化学能。
从传统角度来说,生物质燃料的定义更局限于乙醇与生物柴油等适用于交通燃料。在美国RFS新规中,利用沼气池等途径的气体及利用生物质制成的电力也可以视为一种先进/纤维质的可再生燃料。
我们首先从最终输出的产品来介绍当下的生物质燃料分类情况。在当下EPA给出的生物燃料认定规则下,生物质燃料大致可以分为以下几类:1、生物乙醇;2、生物柴油,航空燃油,燃料油;3、生物LPG,石脑油;4、生物LNG;5、使用生物能源生产的电力;6、生物丁醇。
生物乙醇属于美国布局较早的生物质燃料路线,美国燃料乙醇产销量均位居世界第一,占全球燃料乙醇生产总量的一半左右。此外,生物乙醇在燃料市场有政策扶持。当前全美市面上销售和使用的汽油几乎全部添加10%无水乙醇(E10),2022年4月,拜登总统针对掺混比例更高的E15乙醇汽油提出了更有力的支持政策,容许其全年销售。
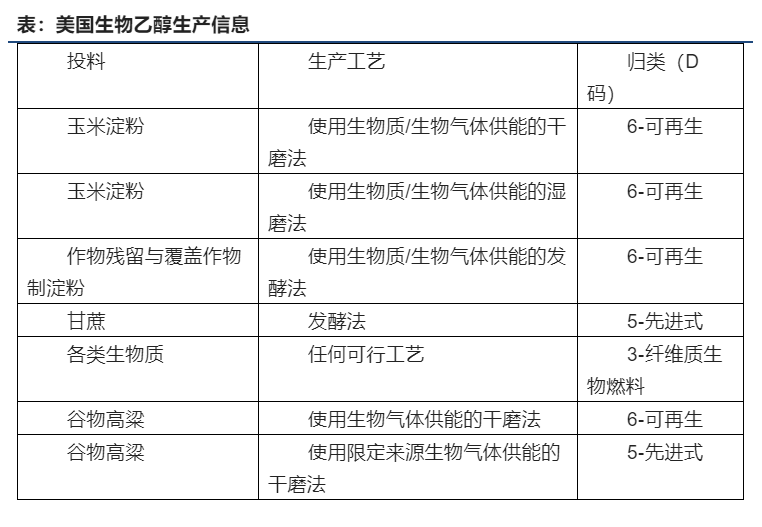
其中,干磨法与湿磨法都是将玉米淀粉发酵、蒸馏转化为乙醇,再进一步纯化,变性(防止饮用)的工艺。
两者的主要区别在于玉米淀粉的提取过程,必威 betway必威湿磨法会先将清理过的玉米原料在乳酸条件下浸泡,将浸泡液研磨加工后将胚芽、纤维、面筋和淀粉成分进一步分离。而干磨法是直接将玉米淹没,并添加水、酶搅拌成泥状物,蒸煮冷却送往发酵。必威 必威betway
另一大主流生物质燃料为生物柴油。虽然美国生物柴油的发展起步晚于燃料乙醇,但由于玉米、大豆两大原料产量充足,美国生物柴油2021产量居世界第二。美国生物柴油的两大发展高潮分别为2004年的《创造就业法案》以及奥巴马政府的积极推动。
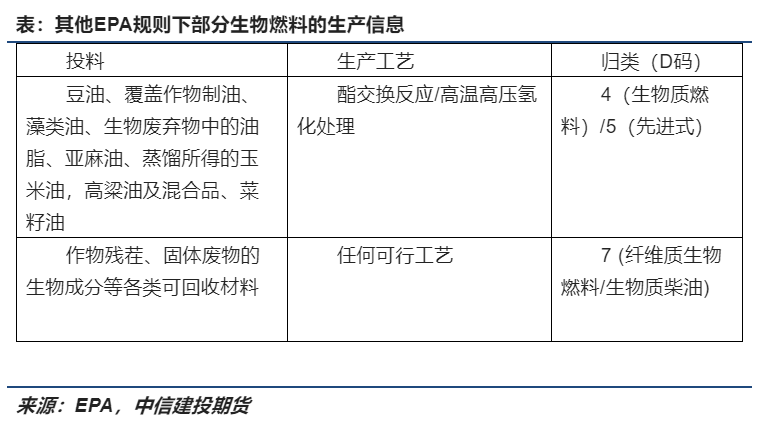
生物柴油及分类接近的可再生柴油、航空燃料、燃料油的制取工艺可以大致可以分类为两大类:
酯交换反应:即将现有的酯与其他酯/醇/酸在酸或碱的催化下生成一个新酯和一个新醇/酸/酯的反应。
氢化反应:添加氢气,通过高温高压和催化剂将现有的植物油转化为可再生柴油、汽油、航空燃油。
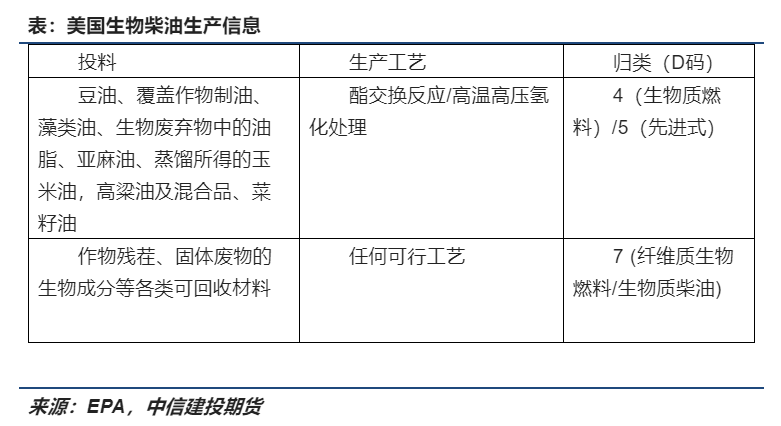
其中高温气化法指的是将有机材料加热至800-900℃,并加入控制好数量的氧气与或蒸汽,形成碳氧化合物与高含氢的合成气体。合成气体可以用作柴油机燃料、加热、涡轮机的发电过程,也可以通过费托合成转化为液体燃料。合成气体中的氢气也可以直接被分离出来用于燃料电池。
1、成本高于售价,不得不依靠政府补贴:根据RFS对于生物燃料的价格预测和分解,预计生物柴油2023年的生产成本是5.74美元/加仑,这个价格高于美国4.966美元/加仑汽油的销售价格了。国内对于废弃油脂、棕榈油、甲醇等为原料制造生物柴油方式进行成本估计,估计成本在6003元-7676元人民币/吨。如果考虑到近期棕榈油价格波动到8000元/吨以上,估计成本的上限可能提升到9000元/吨以上。国内外的数据都表明生物柴油成本较要主要是受到棕榈、大豆等原材料的的“硬成本”,占据主要成本80%以上。初级农林产品的价格导致生物质燃料的成本的高企。
2、在生产端市场上,生厂商需要RIN的交易来补贴生产生物燃料的生产。2013年以D6的RIN价格低至0.05美元/RIN。主要的原因是在往汽油中掺混乙醇存在正向的经济效益。2013开始,D6的RIN价格上涨,主要的原因是对于乙醇的需求触到了瓶颈,原因是在汽油中掺入更高比例的乙醇,会让乙醇低能量密度的特向更加明显。RIN的交易是在生物燃料掺混完成后,通过交易转移给RVO的,因此无法向汽油中掺混更高比例的乙醇,限制了可交易的RIN量。但是更高的RIN的价格并未传导给乙醇燃料。RFS数据显示,两者之间价格关联性并不强,并且除去RIN交易价格后,乙醇的价格并未观测到明显上涨。
3、在终端市场上,生物燃料的“性价比”并不高。生物柴油热值为32.4~36.7MJ/L,普通柴油的热值为35.5MJ/L。燃料乙醇的热值约为普通汽油的60%。对于平均含有约74%乙醇的E85,其热值比E10低21%,比E0低24%。E85的价格在绝大部分的时间里超过E10的79%。美国生物燃料普遍出现溢价
4、RFS设定的生物燃料目标高于正常市场下生物燃料需求水平,生物燃料的需求量与原油价格是同向变动的。当原油价格升高的时候,出于经济性的考虑,对于生物燃料的需求也会上升。RFS在设定生物燃料目标的时候,处于原油历史价格的高位。布伦特原油价格在2008年达到了100美元的高点,2014年后,原油的价格达到过40-50美元的区间。原油价格的下降阻止了市场对于纤维素生物燃料的生产。
纤维素生物质燃料主要是沼气生产的天然气,外加占比比较小的液态纤维素生物质燃料和取暖油等组成。液态纤维素生物质燃料未能如期扩张,主要的原因除了疫情对于能源行业带来的挑战,还有主要与纤维素生物质燃料相关的问题。
EMTS数据显示,2020年超过92%的纤维素生物质燃料的原材料来源是填埋的垃圾胡或是废水回收装置。7%左右的来源是农产品副产品。按照RFS假设,液态纤维素生物质燃料的来源主要是木质纤维素。即使在秸秆单一来源的假设下,秸秆依然存在种类繁多、性状不一,分布分散,收获具有季节性,因此秸秆的收集、储存和运输费用约占乙醇生产成本的三分之一。且秸秆易燃易潮易发霉,长期储存需要做好防雨、防潮、防火和防雷等设施建设,日常还需要进行必要的维护和管理。
RFS2预期的液体纤维素生物质燃料的生产成本可以降到1美元-2.5美元/加仑,但在实际的工业生产中,生产成本无法降到RFS2预期的这么低。纤维素生物质燃料生产成本往往高于对应的化石燃料生产成本,因此在没有项目补贴的情况下,生产纤维素生物质燃料是件不经济的事情。
RFS2针对2023-2025年的纤维素生物质燃料生产预期中,不认为会继续有液体纤维素生物质燃料被生产。生物质燃料本身的生产成本高于化石燃料,除了液体纤维素生物质燃料在生物质燃料中的占比比较小,主要的原因是RFS认为即使现行的州立补贴项目和联邦税收优惠会在接下来的几年内持续,也不足以继续激励生物质燃料的生产。EMTS数据显示,2021年纤维素生物质燃料的价格是2.73美元,高级生物燃油的价格是1.61美元,而纤维素豁免证书是2.23美元。纤维素豁免证书并不能为商业化生产纤维素燃料提供足够激励。
液体纤维素生物燃料的生产技术和成本相比于沼气生产的天然气都还不够成熟。木质纤维素生物结构紧密复杂,具有强烈的抗降解性,需要经过特殊物理化学方法处理来将木质纤维素的结构打开,降低聚合度和结晶度,增加物料的比表面积。但单一的方法成本很高且处理效果不好,仅有物理化学结合法处理效果较好且经济可行,蒸汽爆破目前是应用最广泛也是效果较好的预处理方式.从工业应用的角度来分析,仅有稀酸蒸爆预处理、中性蒸爆预处理及氨爆预处理等少数几种方法工业可行性可能高,必威 必威betway但处理过程复杂 、能耗巨大且收率较低。
酶解法在实验室中可行,但是酶制剂成本可能占到整个流程的的30%-50%,高于粮食乙醇5%-10%的水平,因此限制了工业应用的范围。同时木质纤维素固体基质物性引起的组分基质效应、纤维素酶吸附效应、水束缚效应、抑制物效应等,造成体系传质、传热和反应特性改变也导致商业化生产存在控制技术的难点。
清洁电力即利用填埋场,农业沼气池等渠道生产生物气体,再以生物气体作为输入进行发电工作的产品。
各国对生物燃料推崇的初衷是希望其对传统燃料形成替代,旨在减少人为温室气体(GHG)排放,最终完成将全球变暖限制在1.5或2°C的目标。可再生燃料标准 (RFS) 规划课美国生物燃料的发展路径,美国是世界生物燃料生产量的领导者,在过去十年中产生了全球产量的 47%,指导了全球近一半的生物燃料生产计划,但以美国为标本进行测算,气候和环境监管的结果仍不明朗。美国以玉米为原料的乙醇生产未能达到政策自身要求的温室气体排放目标,并对水质、用于保护的土地面积、空气质量等方面产生了负面影响。
自2014年EPA通过“Pathways II”法规以来,美国国内已经有了大量收集、利用填埋场等途径的biogas生产CNG、LNG的潜在产能。因此,并不需要为了生产D3类RIN而进一步扩张设施与产能。然而为了满足天然气管道的压力等技术要求,现有设施普遍需要大量的、升级。因此,EPA预期许多现有设施将倾向于利用biogas生产清洁电力。
适用于可再生燃料标准(RFS)与可再生认证量(RIN)的清洁电力的供需平衡情况如下:
当下的清洁电力并未用于燃料用途。EPA预计2024、2025年中现有清洁电力将足以充分供给美国电动车所需的电力,从而实现交通燃料的用途,并可以适用于RIN指标。
通过计算美国电动车所需电力,即可从需求端预期可用于RIN的清洁电力数量:
电动车数量方面,基于销售,季节性调整以及现有电动车的损耗(使用4年的车辆损耗率1.3%),EPA给出了如下表的预期
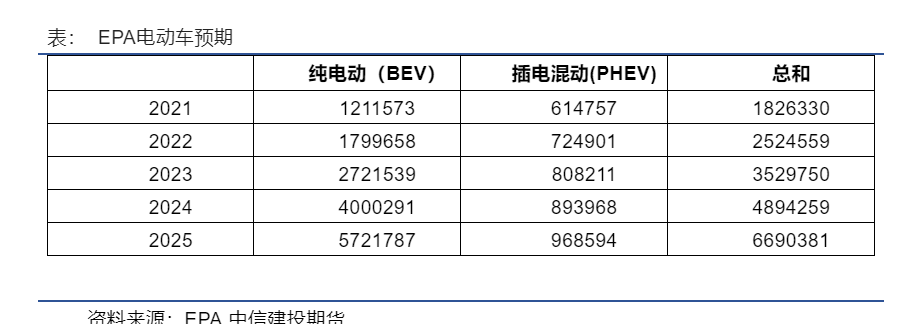
单位能耗:EPA给出了0.32千瓦时/英里的估算。平均里程:EPA根据现有的全国平均数据估算使用电力驱动下的平均里程:此外,EPA使用较为保守的24.2%工作损耗估算实际需求的总电力,得出以下结果:
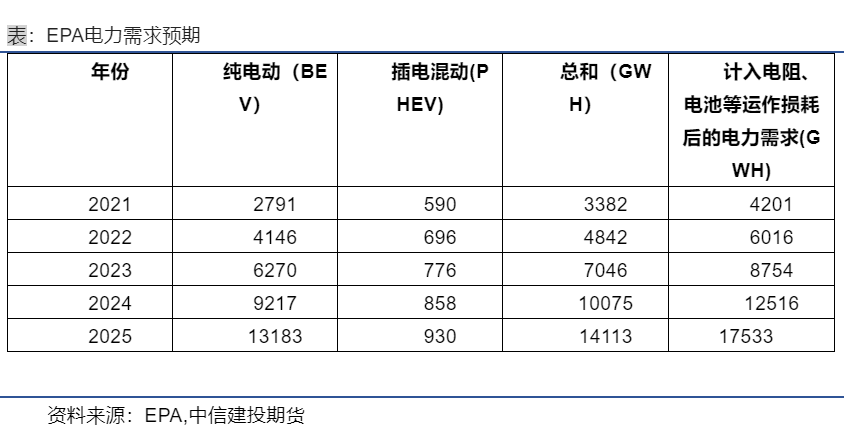
而从供给端来看,2023-2025区间内,美国现有的清洁电力产能足以覆盖电动车所需的清洁电力。目前美国国内有约2200家可以捕捉、生产biogas并转换为清洁电力的设施。根据EESI数据,未来上述设施有望进一步在近年内大增13500家,带来大规模的潜在产能。
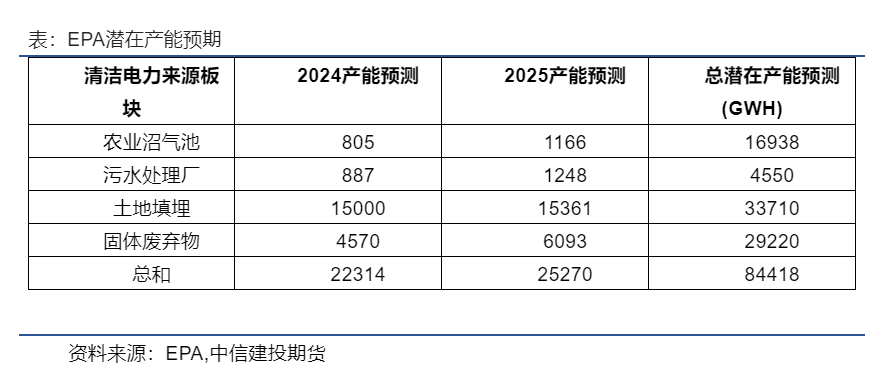
从目前数据来看,围绕RIN的美国生物燃料新政在清洁电力端的主要瓶颈在于电动车交通燃料需求,现有需求不足以完全激发潜在产能的转换。
伴随新规,现有的清洁电力能源将直接转向电动车的交通燃料使用,并有额外富余,故EPA新规预期并不会带来额外的清洁电力生产。然而未来美国电动车规模可能以超出EPA现有预期速度增长,从而构成更高的电力需求。
经济效益:对于清洁电力生产者来说,基于每部电动车2.3MWH的清洁电力需求估算,每部电动车可以带来279美元的收入。即通过RIN指标与本轮新规,每MHW都会给清洁电力生产者带来121美元的收入,远高于市价的30-50美元/MWH。
2、根据扩展模型测算,玉米、大豆等精炼厂附近的污染浓度偏高,乙醇的单位能源排放量远高于汽油;在RFS 下生产的玉米乙醇的碳强度不低于汽油,必威 betway必威并且可能至少高出 24%。
3、基于生物燃料生产导致的农业扩张导致湿地、野生生物栖息地面积的退化;热带森林转用于耕地,面临不可逆转的碳储量流失,数据显示草坪转种玉米后,土地的碳储量减少20%,抵消了一部分生物燃料替代传统燃料带来的温室气体改善效益。
美国可再生燃料需求增速下滑预估美豆油国内消费增速同步放缓。今年以来美国国内良好的大豆榨利将难以为继,预计美国国内大豆压榨量下滑,若美豆未出现干旱大幅减产情况下预估美豆可供出口量将有所提升。
生物质燃料和传统燃料间存在生产效率、能源热值和生产成本的弱势,不得不深度依赖美国政府的补偿机制;同时生物燃料发展与环境保护的南辕北辙,出现得不偿失的窘境,最后不得不放缓掺混目标。
相似的局面在巴西同样上演,由于今年碳排放额CBIOs价格猛涨、以及对于食糖产量恢复形成抑制,本周四巴西国家能源政策委员会 (CNPE) 确定了RenovaBio 明年的脱碳目标,预计2023 年燃料分销商必须购买的脱碳信用额度(CBios)数量将减少16.3%,在提案中,矿业和能源部(MME) 决定将之前预计的4235 万CBIOS减少至 3545 万个CBIOS,也低于 2022 年 3598 万个的目标。强制性完成目标数量的减少意味着燃料分销商对于CBIO碳信用证的需求减少,理论上CBIOs的价格也将回落,但糖厂作为乙醇生产方和CBIO销售方面临制醇收益的下降,这将导致糖厂的制醇意愿降低,食糖供应增加,间接的拉低食糖价格。
Ethics or Economic,世上安得两全法?在传统能源向清洁能源转型的过程中,起初对于未来政策的不确定导致我们潜在的放大生物燃料题材对于农产品平衡表的威胁,并注入过量升水;但是目前无论是生物燃料的生产效益问题还是对于环境产生的负反馈问题,都在限制各国在这条能源转型之路上的步伐。